Empréstimo Pessoal Ideal
ROCKET MEDIA
- 4,9
- 704.00 avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
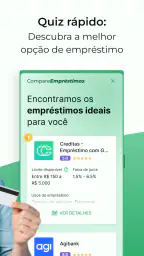
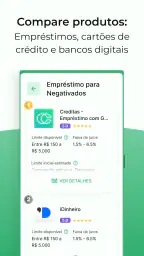
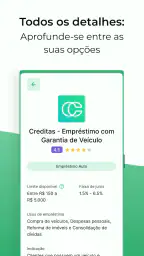
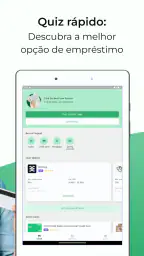
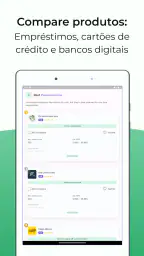
Empréstimo Pessoal Ideal Prós e contras
Prós
- Simulação rápida do empréstimo diretamente pelo celular.
- Permite comparar condições antes de enviar a proposta.
- Processo digital reduz a necessidade de deslocamentos.
- Pode ajudar em situações financeiras emergenciais.
- Interface geralmente simples para consultar as opções disponíveis.
Contras
- A aprovação não é garantida e depende da análise de crédito.
- As taxas podem variar conforme o perfil do solicitante.
- O atraso nas parcelas pode gerar juros e encargos adicionais.
- É necessário fornecer dados pessoais e financeiros sensíveis.
- O valor liberado pode ser menor que o solicitado.
 Análise por All-app
Quando surge uma despesa inesperada, pesquisar um empréstimo pessoal costuma ser mais trabalhoso do que parece. É preciso comparar propostas, entender o custo total e evitar aceitar a primeira opção que aparece. Foi nesse cenário que testei o Empréstimo Pessoal Ideal, um aplicativo de finanças da ROCKET MEDIA que reúne a proposta de encontrar, comparar e solicitar crédito pessoal pelo celular.
A primeira impressão é de uma ferramenta voltada para quem quer iniciar uma pesquisa sem visitar vários sites ou conversar imediatamente com diferentes instituições. O aplicativo é gratuito para baixar e tem classificação indicativa de 10 anos, mas isso não significa que o empréstimo em si seja gratuito. Essa distinção é essencial: o acesso ao app não elimina juros, tarifas, impostos ou outras condições que possam fazer parte de uma oferta aprovada.
Minha avaliação é positiva para a etapa de busca, especialmente porque o app pode reduzir a fricção de comparar alternativas. Ainda assim, eu não o trataria como uma resposta automática para qualquer problema financeiro. A utilidade real depende da proposta apresentada, da capacidade de pagamento de cada pessoa e da disciplina para conferir todos os detalhes antes de solicitar ou contratar.
Como o aplicativo funciona na prática
O foco do Empréstimo Pessoal Ideal é simples de entender: ajudar o usuário a procurar uma opção de empréstimo pessoal online. Em vez de encarar a pesquisa como uma sequência desorganizada de páginas, a pessoa pode começar pelo aplicativo e usar a comparação como ponto de partida para decidir quais alternativas merecem atenção.
Esse posicionamento faz diferença para quem ainda não sabe qual instituição consultar. Um banco tradicional pode ser conveniente para clientes que já têm relacionamento, enquanto uma fintech pode oferecer uma experiência mais direta. O app entra antes dessa escolha, no momento em que o usuário ainda está tentando descobrir qual caminho faz sentido.
Na minha experiência de uso, o maior valor não está em “conseguir dinheiro” instantaneamente, mas em organizar a procura. Isso parece menos chamativo, porém é uma etapa importante. Um empréstimo não deveria ser escolhido apenas pela rapidez da liberação ou pelo valor da parcela exibida em destaque. A comparação precisa considerar o total pago, o prazo e o impacto no orçamento mensal.
Também é importante entender o papel do aplicativo. Ele funciona como uma porta de entrada para pesquisa e solicitação, não como uma garantia de aprovação. Mesmo quando uma alternativa parece adequada na tela, a análise da instituição responsável pode levar a outro resultado. Por isso, eu usaria o app para levantar possibilidades, e não para assumir que uma determinada oferta estará disponível para todos.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O que o acesso gratuito realmente entrega
O aplicativo pode ser baixado sem pagamento, o que torna a experimentação mais simples. Não há uma compra inicial para descobrir se a proposta atende ao seu caso. Para alguém que está apenas começando a comparar crédito, esse acesso gratuito é uma vantagem concreta, pois permite avaliar a experiência antes de decidir se vale prosseguir.
Ao mesmo tempo, o preço zero do aplicativo não deve ser confundido com custo zero da operação financeira. O empréstimo solicitado pode envolver juros e outras cobranças definidas pela instituição que apresentar a proposta. Eu recomendaria olhar sempre para o custo efetivo total, para o valor final e para as regras de pagamento, mesmo que o app não cobre nada pelo download.
Essa é uma diferença importante em relação a aplicativos bancários, nos quais o usuário já costuma associar a conta a uma instituição específica. No Empréstimo Pessoal Ideal, a vantagem está em começar a pesquisa sem necessariamente ficar limitado ao primeiro banco que conhece. Porém, a gratuidade do acesso não substitui a análise financeira da oferta.
O aplicativo foi lançado em 23 de agosto de 2024 e aparece na versão 1.4.4, com compatibilidade mínima a partir do Android 7.0. Para quem usa um aparelho mais antigo, esse requisito é relevante antes da instalação. No ecossistema de finanças, compatibilidade ampla pode facilitar o acesso, mas eu ainda manteria o sistema atualizado sempre que possível, principalmente ao lidar com informações financeiras.
Onde ele pode economizar tempo
O ganho mais evidente é evitar que o usuário comece do zero em várias plataformas. Uma pessoa que precisa de dinheiro para uma emergência doméstica, por exemplo, pode abrir o aplicativo, verificar as alternativas disponíveis e montar uma lista curta para conferir com calma. O processo não elimina a leitura dos contratos, mas pode tornar a triagem inicial menos cansativa.
Há também um benefício comportamental: comparar antes de solicitar ajuda a evitar uma decisão impulsiva. Quando a pessoa procura apenas no banco onde já possui conta, talvez aceite uma condição por comodidade. Ao abrir espaço para comparação, ela se lembra de perguntar quanto pagará ao final, qual será o prazo e se a parcela cabe no orçamento depois das despesas fixas.
Um uso que considero especialmente inteligente é separar a pesquisa da decisão. Eu faria uma primeira consulta sem compromisso, anotaria o valor total, a parcela e o prazo de cada alternativa e só depois revisaria o orçamento. Essa pausa reduz a chance de contratar no impulso, sobretudo quando a necessidade envolve conserto, saúde ou uma conta vencida.
Outra estratégia é usar o aplicativo como uma ferramenta de negociação indireta. Mesmo que a pessoa prefira permanecer no banco atual, conhecer outras possibilidades pode ajudá-la a avaliar se a condição recebida é competitiva. Isso não garante que o banco vá alterar a proposta, mas dá ao usuário uma referência melhor do que simplesmente aceitar a primeira simulação.
O que conferir antes de avançar
Eu não recomendaria preencher informações sem antes entender qual é a próxima etapa. Em aplicativos ligados a crédito, o usuário deve observar para onde a solicitação será encaminhada, quais dados estão sendo pedidos e se a instituição responsável pela proposta está claramente identificada. A pressa costuma fazer com que essa conferência seja ignorada.
Também vale distinguir uma simulação de uma aprovação. Uma tela com valor estimado ou parcela aproximada não equivale a contrato. A condição final pode depender da análise de perfil, renda, histórico e outros critérios definidos pela instituição. Por isso, eu trataria qualquer resultado inicial como uma referência para comparação, nunca como dinheiro já disponível.
Ao encontrar uma alternativa interessante, eu verificaria quatro pontos antes de continuar: quanto entra efetivamente na conta, quanto será pago no total, em quantas parcelas e quais são as consequências de atraso. A parcela menor pode parecer confortável, mas um prazo muito longo pode aumentar bastante o custo acumulado. O contrário também merece atenção: uma parcela alta pode comprometer despesas essenciais.
Outro cuidado é não usar o aplicativo como justificativa para contratar mais do que o necessário. A facilidade de comparar pode incentivar novas solicitações quando o problema original era menor. Para mim, o melhor fluxo é definir primeiro o valor indispensável, depois pesquisar a condição para esse valor e, por fim, verificar se a parcela cabe com folga, não apenas no limite do orçamento.
Valor, limitações e para quem vale a pena
Ao avaliar o valor do aplicativo, eu separaria a conveniência de pesquisar da decisão de assumir uma dívida: a primeira pode economizar tempo, mas a segunda exige conferir cada condição e o espaço real no orçamento. Para mim, ele vale mais quando ajuda a comparar uma necessidade pontual; se o problema é recorrente, resolver a causa do aperto pode ser mais útil do que buscar outro crédito.
Uma alternativa aos caminhos mais comuns
Comparado ao aplicativo do próprio banco, o Empréstimo Pessoal Ideal pode ser mais interessante para quem deseja ampliar a pesquisa. O app bancário costuma ser melhor quando a pessoa já conhece suas condições, confia no relacionamento existente e quer resolver tudo dentro da mesma conta. Nesse caso, trocar de ambiente pode não trazer benefício suficiente.
Em comparação com uma busca manual na internet, o app tende a ser mais conveniente como ponto inicial. A pesquisa tradicional oferece muita informação, mas também pode misturar publicidade, páginas de instituições e conteúdos pouco claros. Uma ferramenta dedicada à comparação pode ajudar a reduzir essa dispersão, embora eu ainda confira a proposta diretamente com o responsável pelo crédito antes de assinar qualquer coisa.
Ele também não substitui um planejador financeiro. Um simulador pode mostrar uma parcela, mas não sabe sozinho se você terá despesas médicas no mês seguinte, se sua renda é instável ou se já existem outras dívidas comprometendo o orçamento. A decisão continua sendo do usuário, e essa é uma limitação estrutural que nenhum aplicativo de empréstimo elimina.
Para quem precisa de orientação detalhada sobre endividamento, renegociação ou organização financeira, uma ferramenta dedicada a orçamento pode ser mais adequada. O Empréstimo Pessoal Ideal faz mais sentido quando a necessidade já está definida e a pessoa quer comparar caminhos de crédito, não quando ainda está tentando descobrir como equilibrar as próprias contas.
Quem tende a aproveitar melhor
Eu indicaria o aplicativo para quem deseja pesquisar antes de escolher, não para quem já decidiu contratar a primeira proposta disponível. Ele pode ser útil para trabalhadores autônomos, pessoas que não têm relacionamento forte com um banco específico e usuários que querem reunir opções em um processo mais organizado.
Também vejo valor para quem tem dificuldade de saber por onde começar. Em vez de abrir várias páginas e perder o controle das condições, o usuário pode iniciar pelo app, separar as alternativas relevantes e depois fazer uma verificação mais cuidadosa. O benefício está na redução do esforço inicial, não em uma promessa de aprovação universal.
Um cenário cotidiano ilustra bem isso. Imagine que o carro usado para trabalhar apresente um problema e o reparo não possa esperar. Eu começaria definindo o orçamento máximo do conserto, verificaria quanto já existe disponível e só pesquisaria crédito para a diferença. Depois, compararia o custo total e escolheria o menor prazo que não comprometesse aluguel, alimentação e contas básicas. O aplicativo ajudaria na busca, mas a decisão dependeria desse cálculo.
Ele também pode ser útil para quem quer comparar uma oferta pré-aprovada com alternativas externas. Nesse caso, eu não olharia apenas para a parcela. Colocaria lado a lado o valor líquido recebido, o total pago e o prazo. Se a diferença fosse pequena, a opção com atendimento mais conhecido ou processo mais transparente poderia valer mais do que uma economia marginal.
Quem deveria pensar duas vezes
Eu teria cautela se a pessoa estiver procurando dinheiro para cobrir despesas recorrentes todos os meses. Um empréstimo pode resolver uma falta pontual, mas não corrige um orçamento que termina negativo de forma constante. Nessa situação, o aplicativo pode facilitar uma nova contratação sem resolver a causa do problema.
Também não é a melhor escolha para quem não pretende ler as condições finais. Comparar opções só é útil quando o usuário está disposto a conferir juros, prazo, valor recebido e consequências do atraso. Se a prioridade for apenas encontrar a menor parcela exibida, qualquer ferramenta de pesquisa pode levar a uma decisão ruim.
Quem precisa de uma resposta imediata e já possui uma linha de crédito conhecida talvez prefira o aplicativo do próprio banco. O Empréstimo Pessoal Ideal pode ampliar a pesquisa, mas comparar alternativas demanda atenção. Quando a urgência é extrema, o risco é avançar sem revisar os detalhes, justamente o comportamento que eu tentaria evitar.
Eu também não recomendaria instalar e usar o app em um aparelho compartilhado sem cuidado. Informações relacionadas a crédito exigem privacidade e organização. Depois de concluir uma consulta, vale revisar as telas apresentadas, guardar os dados da proposta em local seguro e evitar compartilhar capturas de tela com informações pessoais.
Reputação, acesso e experiência geral
O aplicativo aparece com média de 4,9, baseada em cerca de 16 mil avaliações, e já ultrapassou a marca de um milhão de instalações. Esses sinais indicam uma adoção expressiva e ajudam a mostrar que não se trata de uma ferramenta desconhecida entre usuários de Android. Ainda assim, uma média alta não substitui a leitura das condições de cada empréstimo nem garante que a experiência será igual para todos.
O número de avaliações é diferente do volume de comentários detalhados: há mais de 700 opiniões registradas. Eu considero essa distinção relevante porque uma nota agregada mostra a percepção geral, enquanto os comentários podem revelar dificuldades específicas de navegação, atendimento ou entendimento das propostas. Antes de tomar uma decisão financeira, eu observaria os relatos mais recentes e procuraria padrões, sem tratar uma única experiência como regra.
A classificação para pessoas a partir de 10 anos descreve o conteúdo do aplicativo, não significa que qualquer menor possa contratar crédito. A contratação de um empréstimo envolve responsabilidades e critérios próprios da instituição financeira. Portanto, eu interpretaria a classificação apenas como informação de acesso ao conteúdo, nunca como autorização para uma operação financeira.
O fato de ser desenvolvido pela ROCKET MEDIA também ajuda a identificar quem está por trás do produto, mas não deve ser confundido com a instituição que eventualmente oferecerá o empréstimo. Essa separação é importante: o app pode facilitar a pesquisa, enquanto a análise, o contrato e as regras da operação ficam ligados ao fornecedor da proposta. Eu confirmaria essa identidade antes de fornecer dados sensíveis ou aceitar qualquer condição.
Minha decisão de usar ou deixar passar
Eu usaria o Empréstimo Pessoal Ideal como uma ferramenta de comparação, especialmente por ser gratuito para acessar e por concentrar a etapa inicial da busca. Para alguém que quer conhecer possibilidades sem começar por um único banco, ele entrega valor prático. A experiência faz mais sentido quando o usuário tem um objetivo definido, sabe quanto precisa e está disposto a conferir o custo total.
O meu veredito muda para “deixe passar” quando a pessoa espera um empréstimo garantido, quer apenas a menor parcela ou está tentando resolver um déficit mensal permanente. Nesses casos, o aplicativo pode até facilitar a procura, mas não oferece a solução financeira adequada. Um orçamento mais estruturado, uma renegociação ou uma conversa direta com a instituição atual pode ser um caminho melhor.
Em resumo, eu vejo o app como um ponto de partida conveniente, não como um atalho para ignorar a análise. A melhor forma de aproveitá-lo é pesquisar com um valor definido, comparar o total pago, confirmar quem oferece a proposta e parar antes da contratação se a parcela comprometer as despesas essenciais.
Para quem entende essa diferença, o Empréstimo Pessoal Ideal merece uma chance. O acesso gratuito reduz a barreira para pesquisar, a proposta é clara e a popularidade na loja sugere que muitos usuários encontraram utilidade no formato. Mas o verdadeiro valor aparece somente quando a comparação é acompanhada de prudência. Use o aplicativo para enxergar alternativas; use seu orçamento para decidir se alguma delas realmente cabe na sua vida.
Perguntas frequentes
O que é o aplicativo Empréstimo Pessoal Ideal?
O Empréstimo Pessoal Ideal é uma plataforma voltada à consulta e comparação de opções de crédito pessoal. Durante a avaliação, observamos que o aplicativo funciona como um canal para apresentar propostas conforme o perfil informado, podendo direcionar o usuário a instituições parceiras. Ele não deve ser confundido automaticamente com um banco ou com uma garantia de aprovação, pois as condições dependem da análise de cada solicitação.
É possível conseguir um empréstimo pelo Empréstimo Pessoal Ideal?
O aplicativo pode facilitar o envio de uma solicitação e a visualização de alternativas de crédito, mas a aprovação não é garantida. Depois do preenchimento dos dados, a proposta pode passar por análise de instituições financeiras parceiras, que definem limite, prazo, taxas e demais condições. Antes de aceitar qualquer oferta, confira cuidadosamente o Custo Efetivo Total, o valor das parcelas e a identificação da empresa responsável pelo contrato.
O Empréstimo Pessoal Ideal é seguro para informar meus dados?
Antes de utilizar a plataforma, é importante ler a política de privacidade, os termos de uso e verificar quais permissões são solicitadas no celular. Informe somente dados necessários e confirme se o aplicativo está disponível em uma loja oficial. Também recomendamos desconfiar de pedidos de pagamento antecipado para liberar crédito, pois instituições legítimas normalmente não exigem depósito prévio como condição para conceder um empréstimo.
Quais documentos e informações podem ser solicitados no aplicativo?
Para realizar uma simulação ou solicitar uma proposta, o aplicativo pode pedir informações como nome completo, CPF, telefone, endereço, renda mensal e dados profissionais. Dependendo da instituição parceira, também podem ser solicitados documentos de identificação e comprovantes. Preencha tudo com atenção e mantenha os dados atualizados, mas evite enviar documentos por canais não oficiais ou compartilhar senhas, códigos de banco e informações desnecessárias.
O aplicativo Empréstimo Pessoal Ideal cobra taxas ou garante as melhores condições?
As condições apresentadas podem variar conforme o perfil do solicitante, a instituição financeira, o prazo escolhido e a análise de crédito. Não é correto presumir que todas as propostas terão as menores taxas do mercado ou que o serviço será totalmente gratuito em qualquer situação. Compare ofertas, verifique juros, tarifas, multas, seguros e o Custo Efetivo Total antes de contratar, além de confirmar eventuais cobranças diretamente com a empresa responsável.